In Francia l'ex governatore della Banca di Francia, François Villeroy de Galhau, lo ha detto senza giri di parole, e lo ha ripetuto l'8 novembre su Le Monde: lasciar crescere il debito significa fare scelte contro i giovani, scelte "gerontocratiche". In Italia la frase calza ancora meglio. Il nostro debito pubblico non è una calamità naturale: è la somma di decisioni prese, governo dopo governo e di ogni colore, per accontentare chi votava, chi era organizzato e chi era già dentro. Il conto, con gli interessi, è stato girato a chi allora non votava o non era ancora nato.
Il debito non è una fatalità, è una somma di scelte
Nel 1970 il debito pubblico italiano valeva il 37% del PIL; nel 2024 era al 135%. Secondo l'Osservatorio sui conti pubblici dell'Università Cattolica, la causa fondamentale sono stati gli elevati deficit primari, cioè la spesa superiore alle entrate al netto degli interessi: in media il 4,2% del PIL dagli anni Settanta al 1981 e circa il 3% negli anni Ottanta, mentre le altre grandi economie europee chiudevano i conti in attivo. In quegli anni, ricorda lo stesso Osservatorio, la spesa veniva aumentata senza un pari aumento delle tasse anche per comprare pace sociale. Quando la Banca d'Italia smise di finanziare il Tesoro stampando moneta, nel 1981, gli interessi esplosero e il debito salì al 92% del PIL nel 1989, fino a superare il 120% a metà anni Novanta.
Dentro quei numeri ci sono scelte precise. Il caso simbolo sono le baby pensioni introdotte nel 1973, che permettevano ad alcuni dipendenti pubblici di ritirarsi dopo meno di 15 anni di lavoro. Secondo i dati presentati dall'allora presidente dell'Inps Pasquale Tridico, ne hanno beneficiato circa 256 mila persone, con un costo complessivo stimato in 130 miliardi; circa 185 mila assegni sono ancora in pagamento, per quasi 3 miliardi l'anno.
E il meccanismo non appartiene solo al passato. Il Superbonus edilizio, stimato nel 2020 in 35 miliardi, ha superato i 131 miliardi di oneri a carico dello Stato secondo i dati Enea del 2026, con benefici concentrati su una piccola parte del patrimonio abitativo. Secondo il ministro dell'Economia, i crediti fiscali residui peseranno sulla cassa dello Stato per 40 miliardi nel 2026 e altri 20 nel 2027. Ogni euro preso a prestito oggi è un euro, più interessi, che pagheranno i contribuenti di domani.
Il conto, oggi
A fine 2025 il debito era al 137,1% del PIL; per il 2026 il governo prevede il 138,6%, il valore più alto dell'eurozona, sopra quello della Grecia. La spesa per interessi è risalita al 3,8% del PIL, la più alta dell'area euro e più o meno pari a quanto lo Stato spende per tutta l'istruzione. Accanto agli interessi, la seconda grande voce è la previdenza: nel 2026 le pensioni costano 352,4 miliardi, il 15,2% del PIL, la quota più alta dell'Unione europea, e raggiungeranno il 17,1% nel 2041 con l'uscita dal lavoro dei baby boomer.
Messe insieme, queste due voci dicono che una parte crescente del bilancio pubblico serve a pagare il passato: debiti contratti decenni fa e pensioni maturate con regole più generose di quelle che varranno per i giovani di oggi.
Perché succede: elettori, corporazioni, classe dirigente
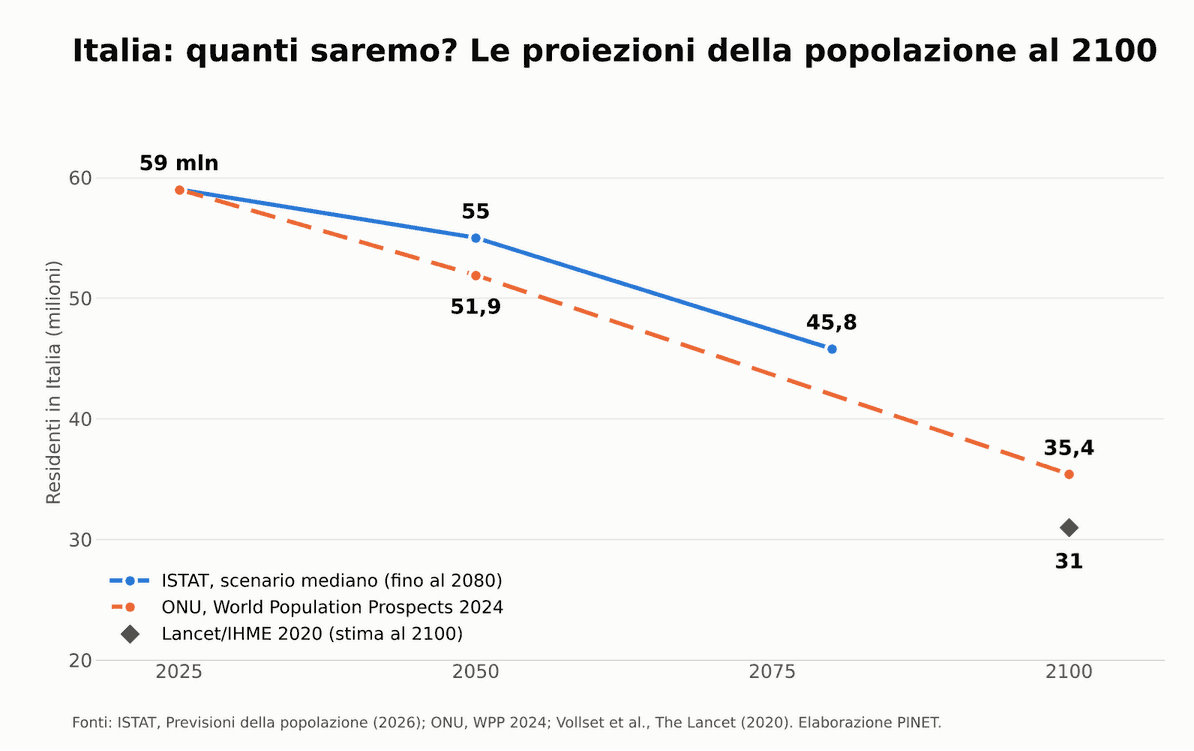
L'aritmetica del consenso. Al 1° gennaio 2026 gli over 65 sono il 25,1% della popolazione, i ragazzi fino a 14 anni appena l'11,6%. Alle politiche del 2022 gli elettori tra 18 e 34 anni erano poco più di 10 milioni, quelli sopra i 55 anni circa 22,5 milioni. Chi governa sa a chi parlare.
Le corporazioni. A pesare non è solo l'età, ma l'organizzazione. In Italia circa metà degli iscritti a Cgil e Cisl sono pensionati, contro una media europea intorno al 10%. Gli ordini professionali hanno visto calare gli iscritti da 788 mila a 761 mila tra il 2017 e il 2024, e i liberi professionisti sotto i 35 anni sono solo il 16%; l'Antitrust ha chiesto di non affidare agli ordini la regolazione dell'accesso. Le concessioni balneari sono state prorogate più volte, fino all'attuale termine del settembre 2027, con canoni medi di circa 5.500 euro l'anno. Le licenze dei taxi sono diventate un patrimonio da tramandare, e l'Antitrust denuncia da anni un numero strutturalmente inadeguato rispetto alla domanda. Ogni rendita difesa è una porta chiusa a chi vorrebbe entrare, e spesso un mancato introito per lo Stato.
Una classe dirigente che non si rinnova. Nelle università si diventa professori ordinari in media a 51,7 anni, mentre circa 15 mila precari reggono didattica e ricerca. Il ricambio lento ai vertici di istituzioni, sindacati e professioni significa che a decidere sono, in larga parte, coloro che dal sistema attuale hanno tratto vantaggio.
Un esempio di questi giorni: la manovra 2027
Il disegno di legge di bilancio per il 2027 taglia dall'anno scolastico 2027/2028 4.925 posti di docenti e 2.049 di personale ATA, per un risparmio di circa 252 milioni l'anno: quasi 15 mila posti in meno in due manovre. Nella stessa legge trovano spazio un voucher da 300 euro per gli over 75 con pensione fino a 28 mila euro, che costa 1,6 miliardi, e 850 milioni l'anno per l'uscita anticipata dal lavoro. Il governo motiva i tagli con il calo degli studenti, che c'è: la scuola perde oltre 100 mila alunni l'anno. E la stessa manovra limita la rivalutazione delle pensioni più alte. Ma il segnale è chiaro: con meno studenti si poteva investire in classi più piccole e più tempo scuola, si è scelto di risparmiare sulla scuola mentre si trovano miliardi per chi è già in pensione. Per un anno, inoltre, le università statali potranno sostituire solo il 75% di chi va in pensione.
Le soluzioni da casalinga di Voghera
Davanti al debito il riflesso della politica italiana è quasi sempre lo stesso: tagliare un po' dappertutto, bloccare le assunzioni, ridurre i posti nella scuola, promettere di "eliminare gli sprechi". È la logica del bilancio familiare: se i soldi non bastano, si spende meno. Ma uno Stato non è una famiglia che rinuncia alla pizza del sabato. Conta meno quanto spende e molto di più che cosa ottiene da ogni euro: un taglio uguale per tutti colpisce allo stesso modo l'ufficio inutile e il servizio essenziale, e di solito il secondo è quello che ha meno difensori.
Non è un'opinione. Nel 2013, presentando la spending review affidata a Carlo Cottarelli, l'allora presidente del Consiglio Enrico Letta ammise che sarebbe stata politicamente difficile, perché "è più facile il taglio lineare, il 3% a tutti". Il piano Cottarelli prevedeva fino a 34 miliardi di risparmi in tre anni ed è finito in buona parte nei cassetti; lo stesso Cottarelli ha raccontato che, a ridosso della legge di bilancio, si finì per chiedere a tutti i ministeri di tagliare del 3% ovunque, in qualunque modo. Oltre dieci anni dopo, nel giudizio sul Rendiconto dello Stato 2025, la Corte dei conti chiede ancora di superare la logica dei tagli lineari con una spending review più selettiva e orientata all'efficienza, e nelle relazioni sul PNRR avverte che la politica di bilancio dopo il 2026 dovrà fare particolare attenzione se sceglierà la strada dei tagli lineari.
Il problema vero, spesso, non è quanto si spende ma come. A fine febbraio 2026 il PNRR, la più grande occasione di investimento degli ultimi decenni, risultava speso per 113,5 miliardi, il 58% del totale; circa 24,2 miliardi riferiti a 66 misure slitteranno oltre il 2026, e delle opere pubbliche era concluso poco più di un terzo. Sono soldi già disponibili, molti dei quali destinati a scuole, asili, ricerca e infrastrutture che servirebbero proprio alle nuove generazioni, e che la macchina pubblica fatica a trasformare in risultati. Tagliare qualche centinaio di milioni alla scuola fa notizia; non riuscire a spendere bene miliardi già stanziati passa quasi inosservato.
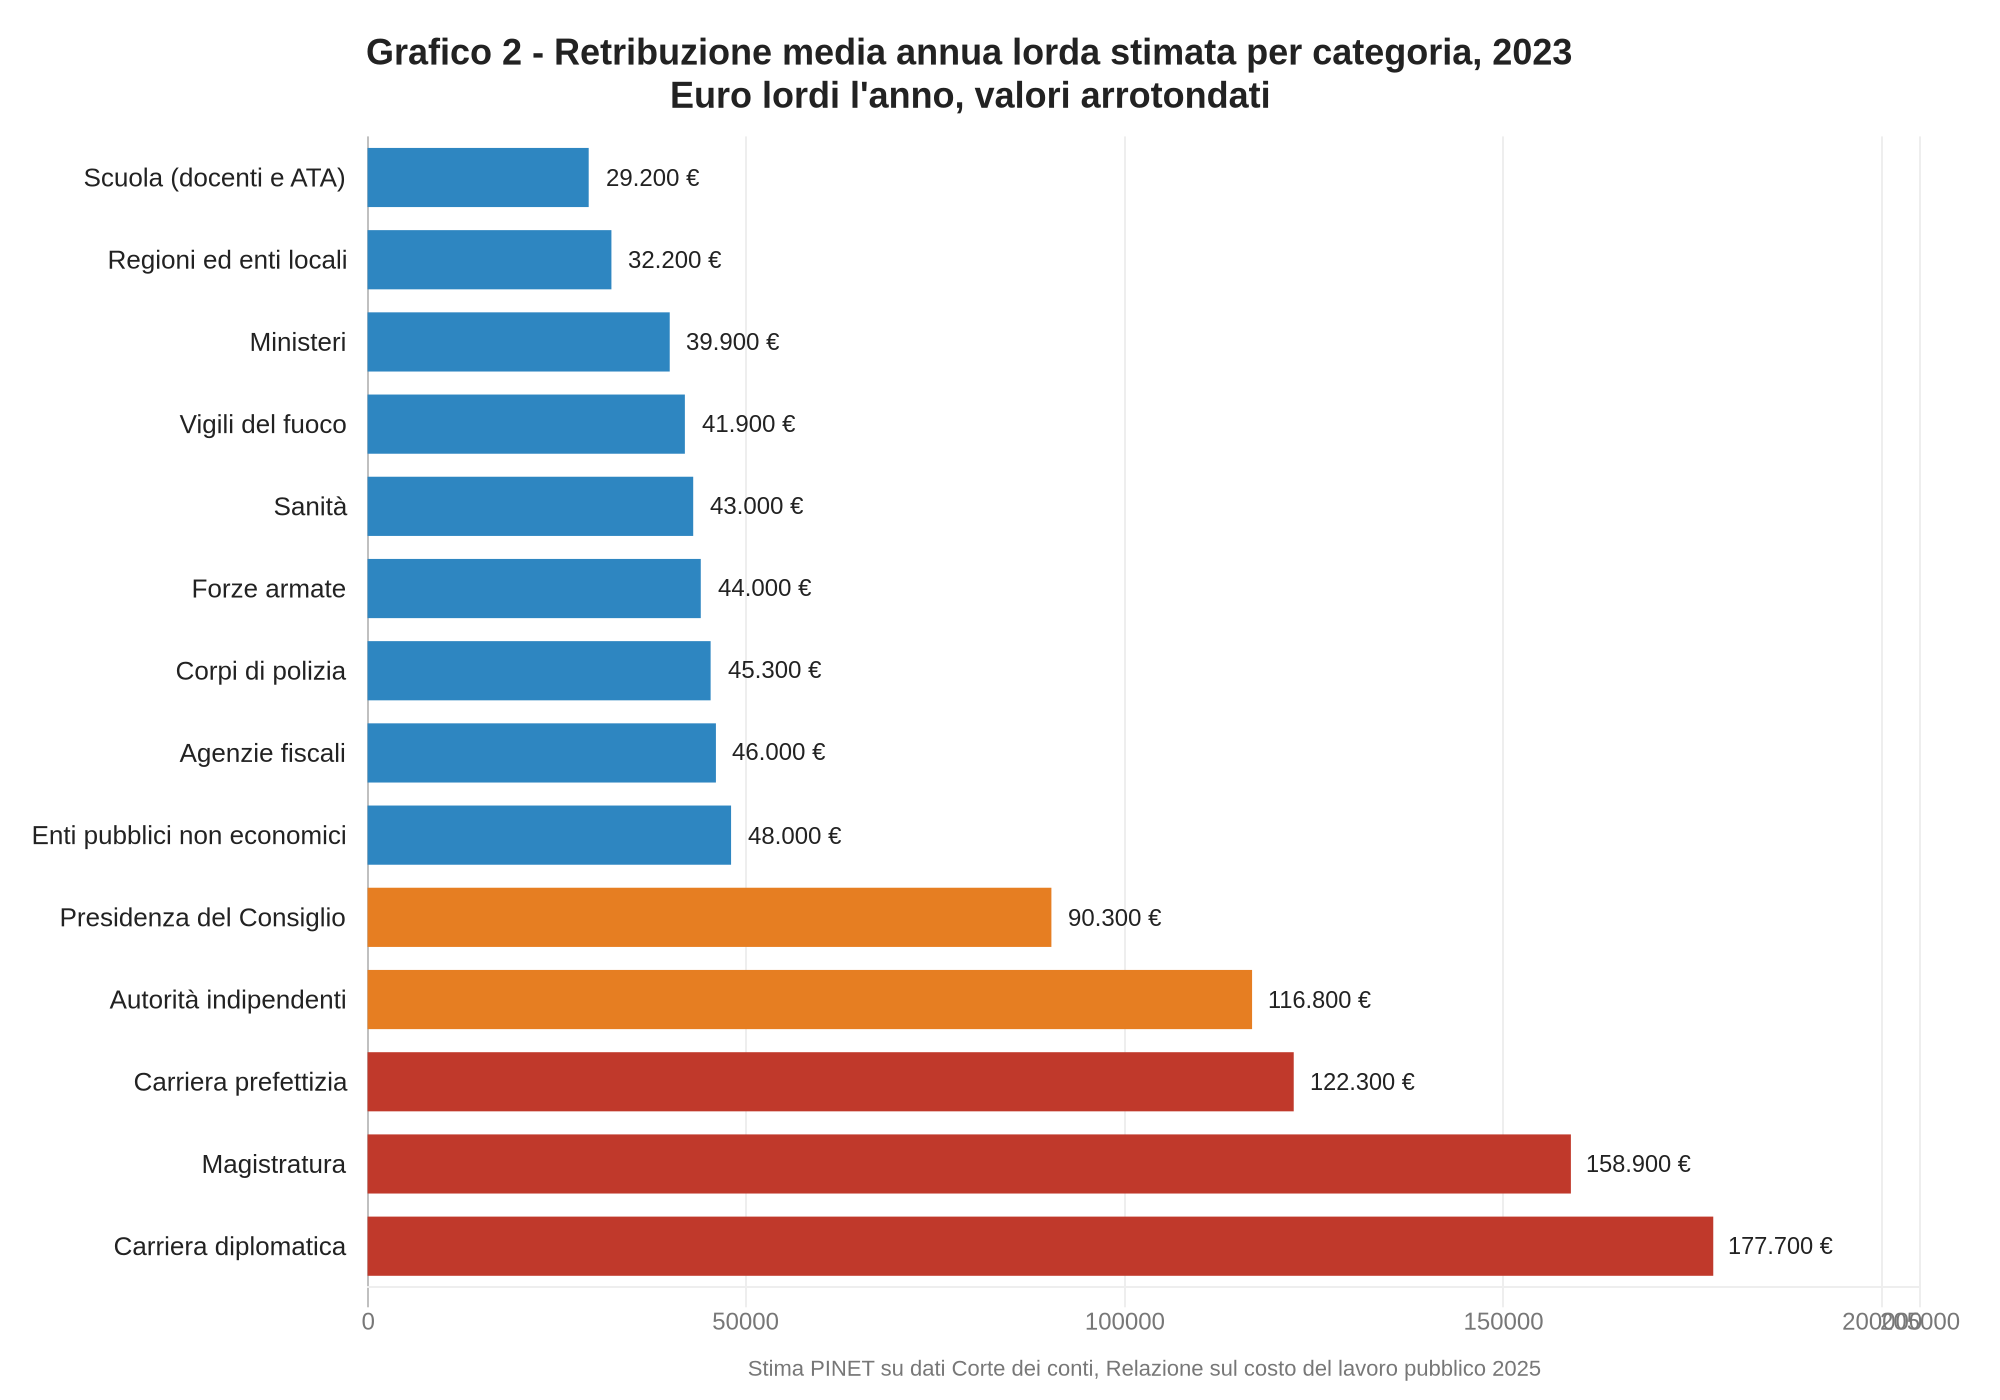
C'è poi un capitolo su cui la chiarezza è particolarmente scarsa: gli stipendi della pubblica amministrazione. I dati esistono, ma sono sparsi tra il Conto annuale della Ragioneria generale dello Stato, i contratti dell'Aran e le sezioni "Amministrazione trasparente" dei singoli enti, e per un cittadino è molto difficile capire quanto guadagna davvero un dirigente rispetto a un insegnante o a un infermiere, quanto pesano indennità e premi di risultato e se quei premi dipendano da risultati misurabili. Senza questa trasparenza non si distingue chi è pagato poco per un lavoro essenziale da chi occupa posizioni protette, e si finisce di nuovo per tagliare alla cieca, o per non toccare nulla. È un tema che merita un approfondimento a sé, e PINET ci tornerà.
Chi paga: i giovani
Il conto arriva per tre strade. La prima sono le tasse future necessarie a pagare interessi e debito. La seconda è la previdenza: con il sistema contributivo i giovani riceveranno assegni più bassi rispetto all'ultimo stipendio, come ha ricordato il Censis, dopo aver finanziato con i loro contributi pensioni calcolate con regole più favorevoli. La terza è la mancanza di opportunità. Tra il 2019 e il 2024 si sono trasferiti all'estero 247 mila italiani tra i 25 e i 34 anni, a fronte di appena 86 mila rientri. La Banca d'Italia stima che circa un decimo dei giovani laureati lasci il Paese; il presidente dell'Istat, Francesco Maria Chelli, ha spiegato che se ne vanno anche perché qui sono tra i meno pagati d'Europa. Ogni giovane che parte è un contribuente in meno per sostenere proprio quel debito e quelle pensioni.
Non tutto è egoismo
Per onestà va detto che il debito ha avuto anche cause esterne: gli shock petroliferi degli anni Settanta, la stretta monetaria globale degli anni Ottanta, la crisi finanziaria del 2008, la pandemia, e soprattutto trent'anni di crescita bassa che rendono più pesante qualunque debito. Ci sono state anche correzioni importanti: secondo il Documento di finanza pubblica 2026, le riforme delle pensioni avviate dagli anni Novanta hanno ridotto la spesa futura di oltre 60 punti di PIL cumulati al 2060, e da alcuni anni lo Stato, al netto degli interessi, spende meno di quanto incassa. Infine, molti anziani sostengono figli e nipoti con casa e risparmi: una solidarietà reale, ma privata, che aiuta chi ha una famiglia alle spalle e lascia indietro chi non ce l'ha.
Il commento di PINET
Il debito pubblico italiano è il bilancio di una lunga serie di scelte comode: concedere oggi a chi protesta, vota o è organizzato, e rinviare il pagamento a chi non ha ancora voce. Baby pensioni, condoni, proroghe, bonus senza limiti di spesa e tagli dove si incontra meno resistenza, come la scuola, appartengono alla stessa logica, che ha attraversato governi di ogni colore. Chiederne conto non significa dichiarare guerra agli anziani, ma pretendere che chi oggi decide smetta di aggiungere debito e privilegi che ricadranno su figli e nipoti, e sposti risorse su istruzione, ricerca, salari d'ingresso e casa. Significa anche smettere di inseguire tagli lineari da bilancio familiare e chiedersi, voce per voce, che cosa produce ogni euro speso e quanto è pagato, e perché, chi lavora per lo Stato. Una classe dirigente che volesse davvero bene al Paese dovrebbe misurare ogni legge di bilancio con una domanda semplice: chi pagherà questo conto tra vent'anni?
Fonti: Le Monde, François Villeroy de Galhau (8 novembre 2026); Banque de France, intervista a Le Figaro; Osservatorio CPI, le cause dell'aumento del debito dal 1970; Osservatorio CPI, debito a 3.150 miliardi; Avvenire, come si è formato il debito pubblico; Investire Oggi, Tridico sulle baby pensioni; Il Sussidiario, baby pensioni ancora in pagamento; ItaliaOggi, dati Enea sul Superbonus; Investire Oggi, il costo del Superbonus rispetto alle stime; Osservatorio CPI, i crediti edilizi nel 2026-2027; Osservatorio CPI, debito stabile ma costoso; L'Indipendente, debito sopra la Grecia; ItaliaOggi, interessi e spesa per istruzione; QuiFinanza, spesa per pensioni 2026; Osservatorio CPI, spesa pensionistica verso il 17%; Orizzonte Scuola, picco 2041 e DFP 2026; Milano Finanza, indicatori demografici Istat; Money.it, elettori per fascia di età; Il Post, i pensionati nei sindacati; Panorama, iscritti ai sindacati; Confprofessioni, iscritti agli ordini; Partitaiva.it, under 35 nelle professioni; ItaliaOggi, l'Antitrust sugli ordini; QuiFinanza, proroghe balneari; Osservatorio CPI, canoni balneari; Sicurauto, l'Antitrust sulle licenze taxi; BlogSicilia, rapporto Anvur 2025; Domani, i precari dell'università; Quotidiano.net, scuola 7mila posti in meno; Avvenire, la manovra risparmia sulle cattedre; PMI.it, voucher over 75 e uscita anticipata; QuiFinanza, stretta sulla rivalutazione; Orizzonte Scuola, turnover universitario al 75%; Blitz Quotidiano, Letta sui tagli lineari; Wall Street Italia, il piano Cottarelli; Intervista a Carlo Cottarelli sul taglio del 3%; UIL, nota sul Rendiconto 2025 della Corte dei conti; ItaliaOggi, la Corte dei conti sul PNRR e i tagli lineari; Milano Finanza, 24,2 miliardi del PNRR oltre il 2026; Open, il bilancio del PNRR; Avvenire, rapporto Censis; Avvenire, espatri dei giovani; ItaliaOggi, stima Banca d'Italia sui laureati; La Stampa, intervista al presidente Istat; La Sicilia, avanzo primario e crediti edilizi. Immagine: Pexels.