

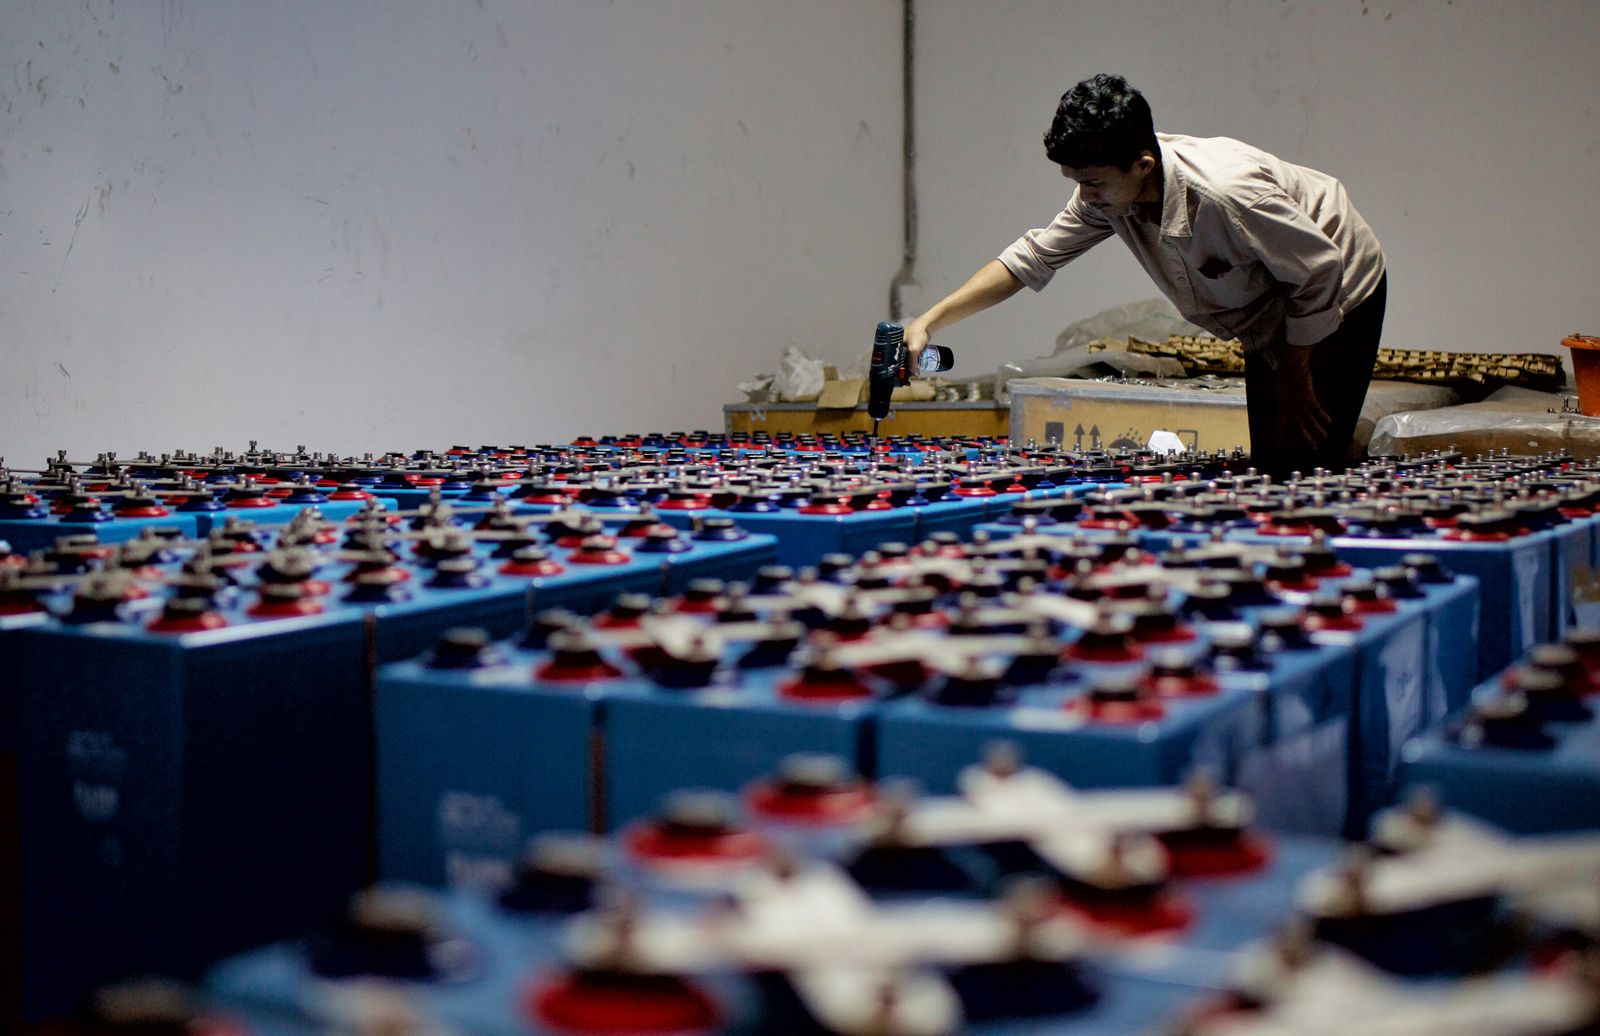

Un reattore nucleare modulare di piccola taglia (SMR) che vende elettricità sul mercato all'ingrosso fatica a reggere il confronto con il costo del solare, dell'eolico e del gas. Lo stesso reattore che produce idrogeno per un impianto di ammoniaca, invece, può generare margini fino al 300%. È la conclusione, netta e controintuitiva rispetto alla narrazione dominante sugli SMR come futuro della generazione elettrica, di uno studio pubblicato su Nature Communications da un gruppo di ricerca dell'Università del Michigan, con il sostegno dell'Idaho National Laboratory: gli SMR troverebbero il loro spazio economico non nelle centrali elettriche, ma nella produzione di idrogeno e calore per l'industria pesante statunitense.
TRL 4-6 — Le tecnologie SMR analizzate spaziano da concetti in fase di dimostrazione a prototipi in costruzione, ma nessuno dei cinque design considerati nello studio è ancora stato costruito per uso commerciale; il risultato descritto qui è un'analisi tecnico-economica di scenario, non una tecnologia già distribuita
Impatto potenziale: alto, ma condizionato da una finestra normativa (l'incentivo fiscale USA per l'idrogeno) che scade nel 2028
Il problema: gli SMR non reggono il confronto sul mercato elettrico
Da anni gli piccoli reattori modulari vengono presentati soprattutto come una soluzione per la generazione elettrica: energia pulita, programmabile, complementare alle rinnovabili intermittenti, utile persino per alimentare i data center dell'intelligenza artificiale. Lo studio dell'Università del Michigan — condotto da Marisol Garrouste e Brendan Kochunas (Nuclear Engineering and Radiological Sciences), con Michael Craig e Max Vanatta (School for Environment and Sustainability) — mette alla prova questa narrazione con un modello di ottimizzazione economica applicato a cinque diversi progetti di SMR e a tre mercati di sbocco: elettricità all'ingrosso, calore di processo industriale e idrogeno. Il risultato è netto: il costo livellato dell'energia (LCOE) degli SMR analizzati si colloca tra 46,1 e 52,2 dollari per MWh, un valore che supera di oltre il 36% i prezzi correnti dell'elettricità all'ingrosso in gran parte del territorio USA. Senza sussidi o drastiche riduzioni di costo, vendere elettricità sulla rete resta quindi un'opzione in perdita per la stragrande maggioranza dei siti.
Il metodo: 955 impianti industriali passati al setaccio
Per arrivare a queste conclusioni, il gruppo di ricerca ha costruito modelli di ottimizzazione che minimizzano i costi per le applicazioni industriali e massimizzano i ricavi netti per la generazione elettrica, applicandoli a un campione molto ampio della base industriale statunitense: tutti i 34 impianti di ammoniaca del paese, le 9 acciaierie con altoforno, 47 raffinerie e 955 impianti industriali ad alta intensità di calore di processo, censiti insieme alle loro emissioni di base del 2022 (1.459 milioni di tonnellate di CO2 per l'intero settore industriale). Su ciascuno di questi siti il modello ha simulato la sostituzione delle fonti di calore ed elettricità convenzionali con un impianto SMR, calcolando il rendimento economico in scenari di costo diversi — sia per i costi di prima costruzione (FOAK, first-of-a-kind) sia per gli scenari a regime, una volta che la filiera industriale avrà maturato economie di scala (NOAK, nth-of-a-kind).
I numeri: da 4 a 263 GWe, il ruolo decisivo del credito d'imposta sull'idrogeno
La variabile che cambia tutto, secondo lo studio, è una misura di policy specifica: il credito d'imposta federale statunitense per la produzione di idrogeno pulito, che può valere fino a 3 dollari per chilogrammo. Senza questo incentivo, e ai costi di prima costruzione, risulterebbero economicamente profittevoli appena 4 GWe di capacità SMR, distribuiti su 33 siti industriali. Con l'incentivo attivo, la capacità profittevole sale a 91 GWe già nella prima ondata di dispiegamento; se poi i costi scendessero ai livelli attesi a regime (NOAK), si aggiungerebbero altri 171,9 GWe, per un totale potenziale di 263 GWe — quasi 2,8 volte l'attuale capacità nucleare installata negli Stati Uniti (94 GWe). I rendimenti economici stimati (tasso di rendimento interno) vanno dal 9% al 38% a seconda dell'applicazione e della taglia dell'impianto, con ricavi netti annui che spaziano da poche decine di migliaia di dollari fino a 4 miliardi per i siti più grandi. Il taglio delle emissioni di CO2 associato a questo dispiegamento è stimato tra l'1% (primo scenario, senza incentivo) e il 14% delle emissioni industriali statunitensi nello scenario più favorevole con incentivo e costi a regime — pari a circa 121 milioni di tonnellate di CO2 evitate ogni anno.
Perché l'industria conviene più della rete: ammoniaca, acciaio, raffinerie
La ragione economica di fondo è semplice: produrre idrogeno per l'ammoniaca o per la raffinazione genera margini di profitto molto più alti (attorno al 300% per l'ammoniaca, oltre il 50% per la raffinazione) di quanto non renda vendere elettricità a un prezzo di mercato compresso dalla concorrenza di rinnovabili sempre più economiche. Il calore di processo — vapore e acqua calda per impianti industriali — rappresenta invece un'opportunità secondaria ma comunque significativa, con ricavi mediani annui stimati in 2,2 milioni di dollari ai costi di prima costruzione e 7,8 milioni ai costi a regime. Gli autori dello studio sono espliciti nell'indicare una sequenza strategica: prima le applicazioni industriali a idrogeno, a più alto margine e più vicine alla redditività nel breve periodo, poi eventualmente la generazione elettrica, quando (e se) i costi di costruzione scenderanno abbastanza da reggere il confronto con il mercato all'ingrosso.
I limiti: nessun reattore ancora costruito, una finestra normativa stretta
Lo studio stesso segnala con chiarezza i limiti di queste proiezioni. Nessuno dei cinque design di SMR considerati è stato finora costruito per uso commerciale, e — come sottolineano gli stessi ricercatori — «i percorsi per una prima diffusione su scala restano incerti». L'intero impianto di risultati, inoltre, dipende in modo critico da una finestra di tempo ristretta: il credito d'imposta sull'idrogeno su cui si basano gli scenari più favorevoli scade nel 2028, il che significa che la costruzione dei primi impianti dovrebbe iniziare entro pochi anni per beneficiarne. Una sensitività condotta dagli autori mostra che raddoppiando i costi di capitale l'intero quadro di redditività collassa, a meno che l'incentivo fiscale non venga confermato oltre la scadenza attuale — un promemoria di quanto queste stime restino, in ultima analisi, dipendenti da scelte politiche non ancora consolidate.
Perché interessa il settore
Lo studio ribalta un'assunzione diffusa nel dibattito sugli SMR, quella per cui il loro mercato naturale sia la rete elettrica — magari come complemento alle rinnovabili o come fonte dedicata per i data center dell'intelligenza artificiale. I dati indicano invece che, nel breve-medio periodo e nelle condizioni normative attuali, il vantaggio competitivo degli SMR si gioca altrove: nella decarbonizzazione dei settori industriali cosiddetti "hard-to-abate" — ammoniaca, acciaio, raffinazione — dove il calore e l'idrogeno a basse emissioni hanno un valore di mercato più alto della semplice elettricità. È una lettura che richiama, su scala diversa, i temi al centro della decarbonizzazione industriale seguiti anche da organizzazioni come la Energy Transitions Commission e la Mission Possible Partnership per i settori difficili da elettrificare. Resta da vedere se la politica industriale e fiscale, negli Stati Uniti come altrove, saprà mantenere stabili nel tempo gli incentivi che, secondo questo studio, sono la vera condizione abilitante per portare gli SMR fuori dal laboratorio e dentro gli impianti industriali.
Il commento di PINET
Per l'Italia, che discute da tempo di un possibile ritorno al nucleare tramite reattori modulari, questo studio è un utile bagno di realtà più che un argomento pro o contro: dice che la strada più vicina alla redditività economica passa dall'industria pesante e non dalla rete elettrica, un dettaglio spesso assente dal dibattito pubblico nostrano, più concentrato su generazione elettrica e sicurezza energetica generale. Il nostro paese ha pochi impianti dell'entità di quelli censiti nello studio USA (poche acciaierie a ciclo integrale, un numero limitato di raffinerie e siti di ammoniaca), quindi il modello economico non si trasferisce meccanicamente: andrebbe rifatto sui volumi e sui prezzi energetici italiani, oggi peraltro senza un credito d'imposta sull'idrogeno paragonabile a quello statunitense. Restano inoltre da sciogliere i nodi noti del dossier nucleare italiano: il quadro normativo ancora da scrivere per le tecnologie avanzate, i tempi di autorizzazione, e il consenso pubblico su un tema che il paese ha già affrontato due volte con esito referendario negativo. Il valore di questo lavoro sta soprattutto nel metodo: prima di promettere elettricità pulita e programmabile su larga scala, vale la pena chiedersi dove un SMR possa davvero generare margini sufficienti a ripagare l'investimento, ed è un esercizio che meriterebbe di essere ripetuto anche sul caso italiano prima di qualunque decisione di policy.
Fonte: Nature Communications, "Technoeconomic competitiveness of small modular reactors across U.S. power and industrial sectors", con approfondimenti da Michigan Engineering News, "Small modular reactor potential lies in industry, not grid power".